Antalya Bölge Adliye Mahkemesi 10. Ceza Dairesi, 2025/43 Esas ve 2026/2311 Karar sayılı dosyada yaptığı incelemede, sanık müdafii Av. Muhammet Tokalı tarafından yapılan istinaf başvurusunu yerinde gördü. Daire, Bucak 1. Asliye Ceza Mahkemesi’nin 12/06/2024 tarihli kararının bozulmasına karar verdi. Kararda, iddianamede belirtilen vergi suçu kapsamında iş yeri sahibi sanıklar adına düzenlenmiş Vergi Suç Raporu veya Vergi Suç Mütalaasının bulunup bulunmadığının araştırılması gerektiği belirtildi. Ayrıca sanıkların UYAP kayıtlarında başka Vergi Usul Kanununa Muhalefet dosyalarının bulunduğuna dikkat çekildi.
MAHKEME DOSYADAKİ EKSİKLİKLERE DİKKAT ÇEKTİ
Antalya Bölge Adliye Mahkemesi’nin kararında, iddianamede belirtilen vergi suçu kapsamında iş yeri sahipleri olan sanıklardan herhangi birisi adına bu dosya kapsamında düzenlenmiş Vergi Suç Raporu veya Vergi Suç Mütalaasının bulunmadığı belirtildi.
İş yeri sahibi sanıklar adına UYAP kayıtlarının tetkikinde başkaca Vergi Usul Kanununa Muhalefet suçundan dosyalar bulunduğu görüldüğü belirtilen kararda, öncelikle bu dosya kapsamındaki iddianamede belirtilen eyleme yönelik iş yeri sahibi sanıklar hakkında Vergi Suç Raporu ve Vergi Suç Mütalaası olup olmadığının tespit edilmesi gerektiği ifade edildi. Kararda, söz konusu rapor ve mütalaaların bulunması halinde dosyaya eklenmesi, bulunmaması halinde ise iş yeri sahibi sanıklar yönünden Vergi Suç Raporu ve Vergi Suç Mütalaasının alınması gerektiği belirtildi.
BELEDİYEDE GÖREVLİ KİŞİ İÇİN DE MÜTALAA İSTENDİ
Kararda, belediyede çalışan olarak görevli ve suç tarihi itibarıyla iş yeri sahibi sanıklarla birlikte Vergi Usul Kanununa Muhalefet suçunu işlediği belirtilen kişi açısından da değerlendirme yapıldı. Daire, söz konusu sanık yönünden de diğer sanıklarla birlikte Vergi Suç Mütalaasının alınması gerektiğinin gözetilmediğini belirtti.
SANIKLARIN DİĞER VERGİ DOSYALARI DA İNCELENECEK
Antalya Bölge Adliye Mahkemesi 10. Ceza Dairesi, sanıkların başka Vergi Usul Kanununa Muhalefet dosyalarının bulunmasına da dikkat çekti. Kararda, yukarıda belirtilen tüm sanıklar yönünden dava konusu iddianamede belirtilen eylemleri içerir vergi suç raporu ve vergi suç mütalaası sonrasında, iş yeri sahibi sanıklar hakkında UYAP kayıtlarında derdest olan ve adli sicil kaydı gereği Vergi Usul Kanununa Muhalefet suçu kapsamında hakkında hüküm tesis edilmiş dosyaların da dikkate alınması gerektiği belirtildi. Bu sanıklar yönünden TCK'nın 43. maddesi gereği zincirleme suç hükümlerinin değerlendirilmesi gerektiği ifade edildi. Daire, bu hususun ilk derece mahkemesince gözetilmediğini belirterek söz konusu eksikliğe kararında yer verdi.
VERGİ DAİRESİ MÜDÜRLÜĞÜ DE DOSYAYA DAHİL EDİLMELİYDİ
Kararda, dava konusu olaya ilişkin düzenlenen iddianame gereği açılan kamu davasında, kovuşturma aşamasında Vergi Usul Kanununa Muhalefet suçundan yargılama yapıldığı belirtildi. Bununla birlikte Daire, suçtan zarar gören sıfatıyla Vergi Dairesi Müdürlüğünün dosyaya dahil edilmesi gerektiğinin gözetilmediğini kaydetti. Bu husus da hükmün bozulması gerekçeleri arasında yer aldı.
“VERGİ SUÇUNA KONU HERHANGİ BİR BORÇ VE ZARAR BİLDİRİMİ YOK”
Kararın bir diğer dikkat çeken bölümünü ise Meram Vergi Dairesi Müdürlüğünün cevabi yazısı oluşturdu. Kararda, Meram Vergi Dairesi Müdürlüğünün cevabi yazısı gereği, vergi suçuna konu herhangi bir borç ve zarar bildiriminin olmadığı belirtildi.
Daire, bu durumun dikkate alınarak 7394 sayılı yasa değişikliği gereği 213 sayılı Vergi Usul Kanununun 359/3 maddesi uyarınca etkin pişmanlık yönünden değerlendirme yapılması gerektiğini ifade etti. Bu değerlendirmenin yapılmamasını da hükmün bozulması gereken hususlarından biri olarak gösterdi.
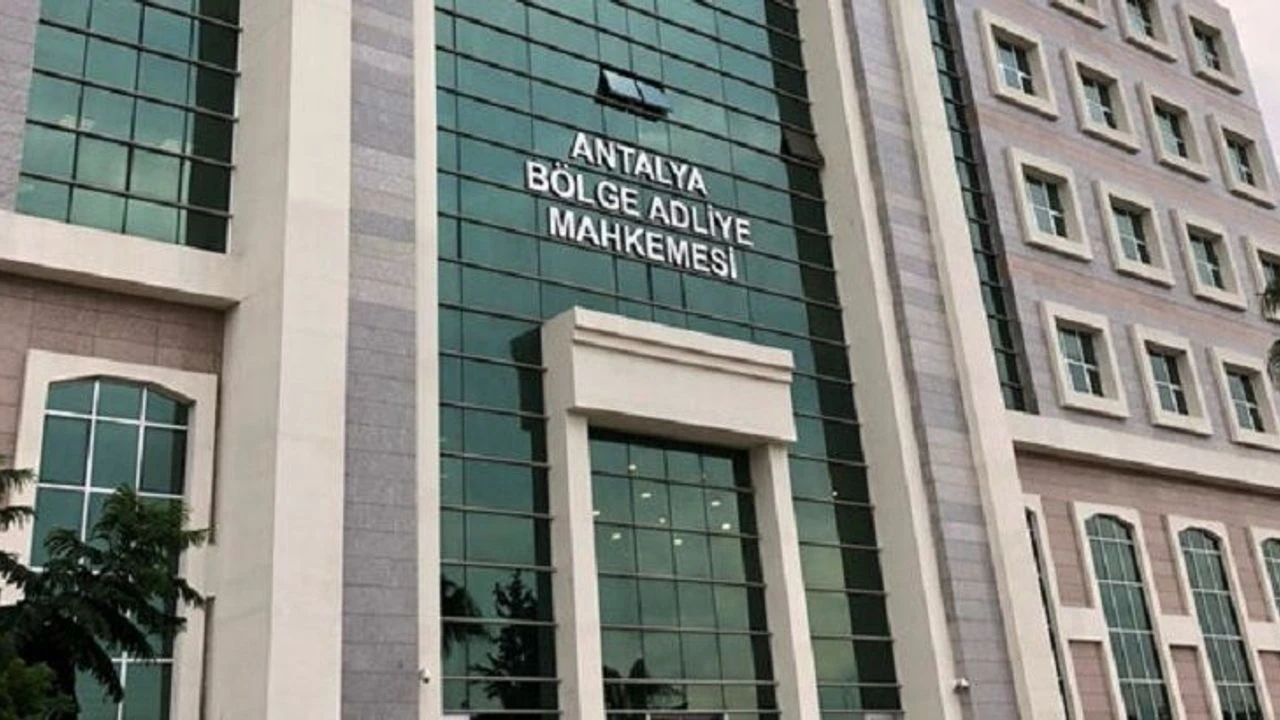
HAGB YÖNÜNDEN DE KARARDA DEĞERLENDİRME YAPILDI
Kararda sanıklar hakkında TCK'nın 257. maddesi kapsamında kurulan hükümde HAGB açısından yapılan değerlendirmeye de yer verildi. İlk derece mahkemesinin değerlendirmesinde, katılan kurum zararının giderildiğine dair dosyaya yansıyan delil olmadığı belirtilmişti. Ancak Antalya Bölge Adliye Mahkemesi, Meram Vergi Dairesi Müdürlüğünün cevabi yazısı dikkate alındığında HAGB müessesesi yönünden dosya ile uyumsuz ve hatalı gerekçe ile değerlendirme yapıldığını belirtti.
İSTİNAF BAŞVURUSU YERİNDE BULUNDU
Antalya Bölge Adliye Mahkemesi 10. Ceza Dairesi, tüm bu hususları değerlendirdikten sonra, sanık müdafii tarafından süresinde yapılan istinaf başvurusunu yerinde gördü. Kararda, hükmün usul ve yasaya aykırı olduğu belirtilerek, 5271 sayılı CMK'nın 289/1 maddesi yollamasıyla aynı sayılı CMK'nın 280/1-e maddesi uyarınca hükmün bozulmasına karar verildi.
KARAR 14 TEMMUZ 2026’DA VERİLDİ
Kararın devamında, hükmün A maddesinde verilen karar yönünden 5271 sayılı CMK'nın 268/1 ve 6545 sayılı Yasanın 76. maddesi ile değiştirilen CMK'nın 279/2 maddesi uyarınca kararın tebliğ tarihinden itibaren iki hafta içerisinde itiraz yolunun kullanılabileceği belirtildi. Kararda, itirazın Daireye veya tutanağa geçirilmek üzere zabıt katibine beyanda bulunmak ya da İlk Derece Ceza Mahkemeleri veya başka yer Bölge Adliye Mahkemesi Ceza Dairesi aracılığıyla dilekçe gönderilmek suretiyle yapılabileceği ifade edildi.
Cezaevinde bulunanlar için ise ayrıca bulundukları ceza infaz kurumu ve tutukevi müdürüne beyanda bulunup tutanağa geçirmek suretiyle veya bu hususta dilekçe verilerek karar hakkında görevli ve yetkili Antalya Bölge Adliye Mahkemesi 11. Ceza Dairesi tarafından inceleme yapılabileceği belirtildi. Kararın, 14/07/2026 tarihinde oybirliğiyle verildiği kaydedildi.
TOKALI: “VERGİ KAÇAKÇILIĞI SUÇUNA YÖNELİK HARİKA BİR EMSAL”
Kararın ardından davada sanık müdafii olarak adı geçen Avukat Dr. Muhammet Tokalı, kararı “Vergi kaçakçılığı suçuna yönelik harika bir emsal” sözleriyle değerlendirdi.
HABER: SİBEL YEŞİL